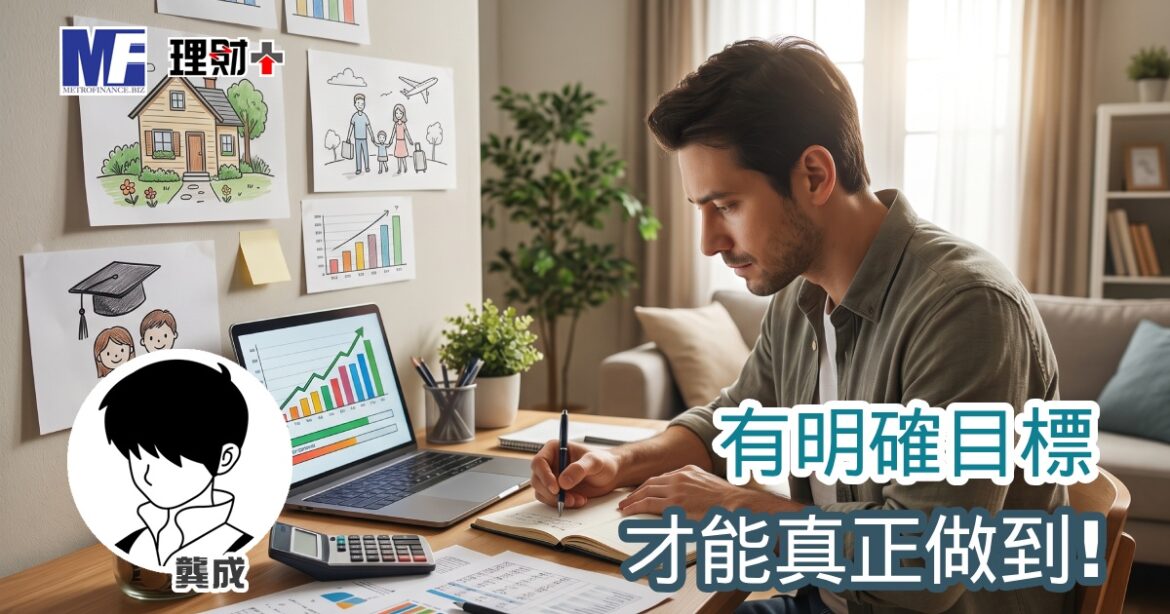
目標愈明確,完成的機會就愈高。現時不少人不去理財的原因,除了缺乏理財知識外,另一原因就是沒有「見到的財務目標」。
作者: barryw
為何愈高按揭現金回贈要準備更多首期?
本港大型銀行自年初起積極爭取按揭業務,推出多元化按揭計劃以吸引優質客戶。目前有兩間大型銀行將定息按揭計劃延長至今年年底,定息期內息率固定為 2.93 厘;另一大型銀行則早前推出「先 P 後 H」按揭計劃應戰,該計劃首兩年或三年的息率更低至 2.68 厘。根據經絡按揭轉介研究部及土地註冊處最新資料顯示,四大銀行的現樓按揭市佔率已連續五個月維持在七成半以上的高水平。
拆解先P後H按揭計劃 慳息效果現時全城最勁?
下半年本港按揭市場競爭依然激烈,銀行為爭奪按揭市場份額紛紛出招。繼早前兩間大型銀行續推低息定息按揭計劃後,近日又有個別大型銀行破格推出首兩年或三年的「特優先P後H」按揭計劃,為買家提供更多選擇。筆者將於本文詳解該創新計劃的相關細節以及慳息效果。
拆解綠色按揭優惠細節
隨著社會各界對可持續發展的關注日益提升,不少本地發展商積極將環保與節能元素融入樓宇設計,推動城市邁向低碳轉型。適逢由建造業議會與香港綠色建築議會合辦的「香港綠色建築周 2026」於本月展開,市場對綠色建築的討論再度升溫。事實上,市民購買「綠色物業」並申請按揭,原來可享有專屬的「綠色按揭」優惠,筆者將在本文中拆解相關細節。
提高你的身價 提升賺錢能力
大家都知道人其實是無價,無法以金錢衡量其價值,但若要在無辦法中找辦法,就只有以經濟價值去衡量,即是這人在往後能創造出多少錢,這就成了計算的方法。
租金連月破頂 想「轉賣為租」必先做好三部曲
隨著樓市回暖,不少人開始打算置業。申請按揭能否獲批,關鍵在於能否通過入息審查。目前購買任何物業時,借款人的供款與入息比率(DTI)上限統一為 50%。雖然門檻看似簡化,但市場上的按揭計劃五花八門,買家在自行計算供款能力時,其實隱藏不少陷阱,一不小心便可能計錯數而中伏。本文將為各位準買家拆解計算入息要求的 3 大隱藏伏位。
無學位能否財務自由?
我當初進入社會時,都是 IVE 畢業,之後才一邊工作,一邊取得學位。但在我未有學位的時候,我絕不覺得自己比人差,因為企業所需要的,是一個有工作能力的人,而不是學歷高的人。這些表面事情雖然會在初期有影響,但只要你有實力,漸漸你的優勢就會出現。因此,第一步是相信自己,找到適合你發揮的地方。
按揭入息要求 3 大計算伏位
隨著樓市回暖,不少人開始打算置業。申請按揭能否獲批,關鍵在於能否通過入息審查。目前購買任何物業時,借款人的供款與入息比率(DTI)上限統一為 50%。雖然門檻看似簡化,但市場上的按揭計劃五花八門,買家在自行計算供款能力時,其實隱藏不少陷阱,一不小心便可能計錯數而中伏。本文將為各位準買家拆解計算入息要求的 3 大隱藏伏位。